
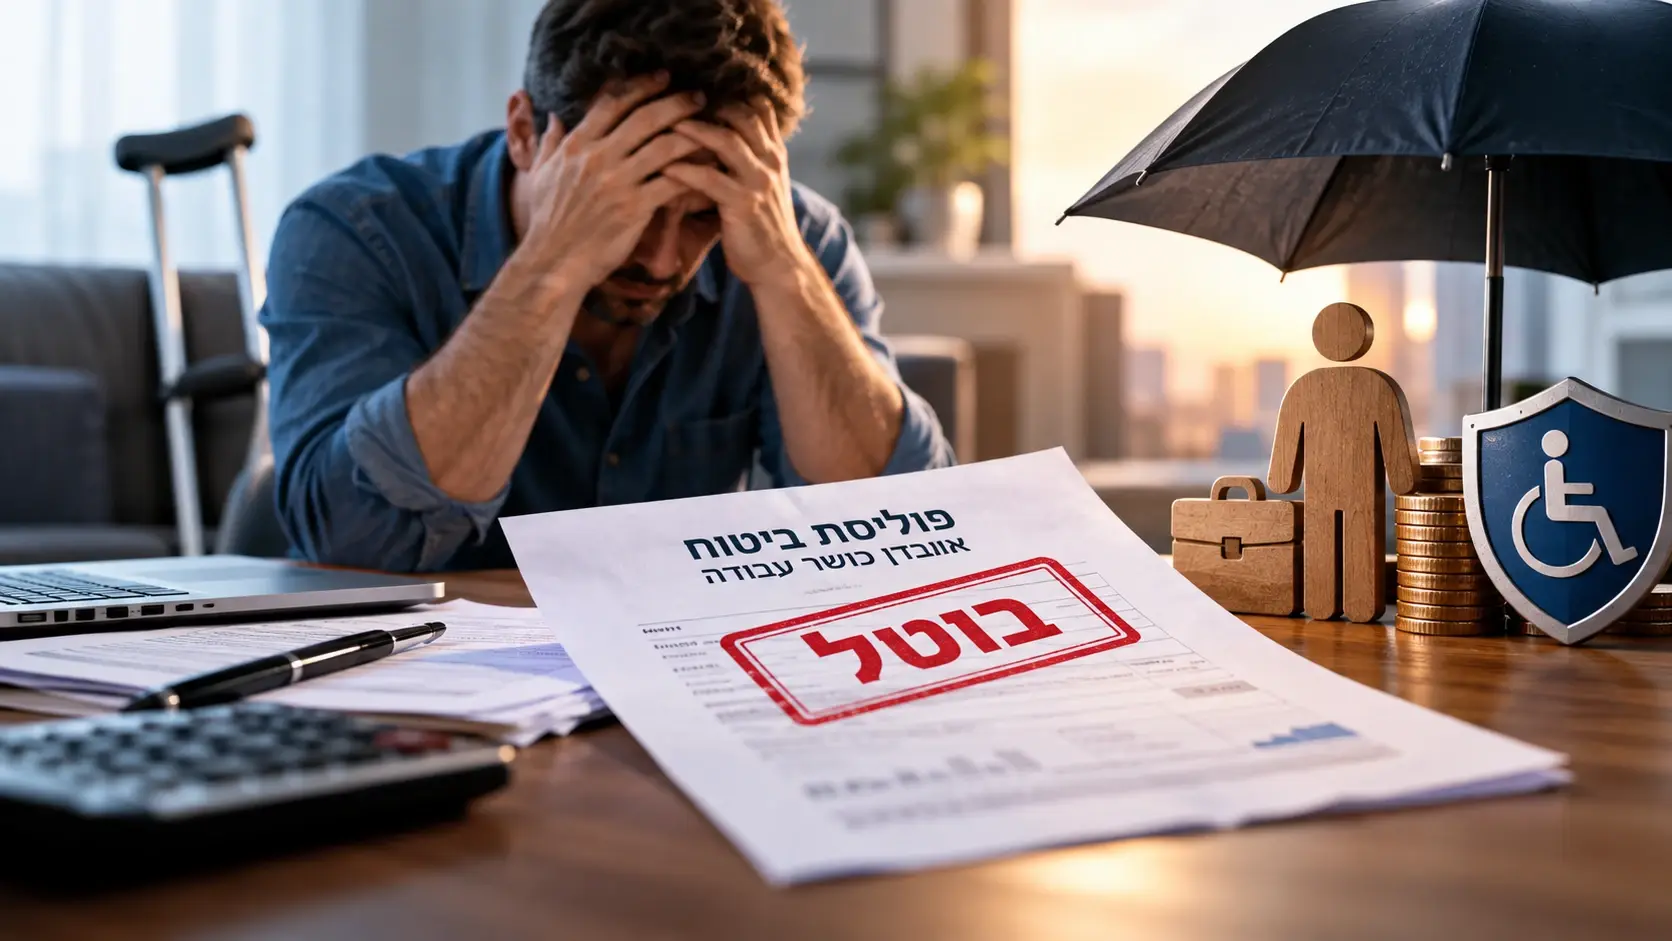
קריסה כלכלית ובריאותית אינה מתרחשת תמיד ביום אחד. לרוב מדובר בתהליך הדרגתי ומתיש: תחילה מופיעות בעיות הגב, אליהן מצטרפת מחלת הסוכרת, ובהמשך מגיעים גם הסיבוכים הלבביים. כל אחת מהבעיות הללו לבדה היא משורה קשה, אך הצטברותן יחד מכריעה את הגוף ואת הנפש.
בשלב זה מתחיל סבב חופשות המחלה, עד שמגיע הבוקר בו נחשפת המציאות המורכבת: המשכורת נעצרת, אך החשבונות ממשיכים להגיע. המבוטח נאלץ לבצע תיעוד סדרי עדיפויות נוקשה בתזרים המזומנים – קודם כל משלמים את חובות ה"חובה" כמו משכנתא, חשמל ומזון. ביטוח אובדן כושר עבודה, אשר יורד מדי חודש בהוראת קבע שקטה מבלי לדרוש דבר, נדחק לתחתית הרשימה עד להפסקת התשלום המלאה.
הסעיף הסודי: המנגנון שמשאיר את הביטוח שלכם בחיים (בחינם)
חודשים ספורים לאחר מכן, מגיע המכתב הרשמי מחברת הביטוח: הפוליסה בוטלה בשל אי-תשלום, ואין עוד כיסוי ביטוחי. דווקא בנקודת הזמן הרגישה ביותר, בה המבוטח זקוק נואשות לרשת הביטחון עבורה שילם שנים, מודיעים לו כי איחר את המועד.
אולם, קיים נתון משפטי מהותי שחברות הביטוח נוטות להצניע.
מנגנון ההגנה הסמוי: שחרור מתשלום פרמיה
ברוב המכריע של פוליסות הביטוח לאובדן כושר עבודה קיים רכיב ייחודי המכונה "שחרור מפרמיות". מדובר בכיסוי שעלותו זניחה לחלוטין ביחס לתועלת המרכזית שהוא מעניק. הרכיב קובע כלל ברור: ברגע שהמבוטח מגיע למצב רפואי המונע ממנו להמשיך לעבוד ולהשתכר, חברת הביטוח נכנסת בנעליו ונושאת בעלויות הפרמיה החודשית במקומו, תוך שמירה על תוקפו המלא של הכיסוי. המבוטח מפסיק לשלם, אך הביטוח ממשיך לעבוד.
מדוע מדובר ברכיב חובה?
בעוד שבפוליסות ביטוח אחרות מדובר בהמלצה בלבד, בביטוח אובדן כושר עבודה מדובר ברכיב חובה, והסיבה לכך הגיונית ומובנית:
* בביטוחי רכוש (כמו מבנה או רכב): האירוע הביטוחי אינו פוגע ישירות בכושר ההשתכרות של המבוטח. אם הבית נפגע, המשכורת ממשיכה לזרום והמבוטח מסוגל להמשיך לשלם את הפרמיה.
* בביטוח אובדן כושר עבודה: הנכס המבוטח הוא יכולת ההשתכרות עצמה. המשמעות היא שהאירוע הביטוחי נוטל מהמבוטח את הכסף הנדרש כדי לממן את הפוליסה.
ללא סעיף השחרור, הפוליסה בנויה לקרוס מבחינה מבנית בדיוק ברגע שבו היא אמורה להתחיל לפעול. סעיף השחרור מפרמיה סוגר את המעגל המשפטי והכלכלי הזה, ומבטיח כי הביטוח יממן את עצמו כאשר המבוטח מאבד את היכולת לעשות זאת.
המכתב שלא נשלח: זכותכם המשפטית הרטרואקטיבית
הרגע שבו המבוטח מפסיק לשלם את הפרמיה הוא, במקרים רבים, הרגע המדויק שבו חברת הביטוח הייתה צריכה להתחיל לשאת בעלויות. הפסקת התשלום אינה נובעת מחוסר רצון, אלא מתוצאה ישירה של אובדן כושר העבודה. עם התקיימות המצב הרפואי, קמה למבוטח זכות מוקנית המעוגנת בחוזה: החברה משלמת, לא המבוטח.
מבחינה משפטית, המשמעות היא מרחיקת לכת: מה שחברת הביטוח מגדירה כ"פיגור בתשלומים" או "חוב", כלל לא אמור היה להיווצר. מדובר בחוב פיקטיבי שנולד כתוצאה מאי-הפעלת סעיף השחרור.
ואם לא ידעתי על הסעיף הזה?
זכות זו תקפה גם באופן רטרואקטיבי. באמצעות הוכחה משפטית ורפואית כי המבוטח היה במצב של אובדן כושר עבודה החל מתאריך מוגדר, ניתן להוכיח כי חובת התשלום חלה על החברה מאותו היום. כתוצאה מכך, החלטות חברת הביטוח על ביטול הפוליסה, סילוקה או עצירת התגמולים – המבוססות כולן על קיומו של חוב – קורסות מבחינה משפטית.
חברות הביטוח מכירות היטב את סעיפי הפוליסות שהן עצמן ניסחו ומכרו. כאשר מבוטח נקלע לחוב, החברה ממהרת לשלוח מכתבי התראה ודרישות תשלום. מכתב המיידע את המבוטח על קיומו של סעיף השחרור שמוחק את החוב, לעומת זאת, כמעט לעולם אינו נשלח מיוזמתן.
בסופו של דבר, כאשר כושר העבודה נפגע וההכנסה נעצרת, השאלה המרכזית שצריכה להישאל בבית המשפט או מול חברת הביטוח אינה האם המבוטח שילם את הפרמיה, אלא האם חברת הביטוח היא זו שהייתה מחויבת לשלם אותה במקומו.
אודות משרד עורכי הדין שבח
משרד עורכי הדין שבח, בהנהגת ד"ר עו"ד דניאל שבח, מוביל למעלה מ-3 עשורים את המאבק המשפטי מול גופי הביטוח והמוסדות בישראל. המשרד מתמחה בפיצוח מקרים מורכבים של דחיית תביעות, אובדן כושר עבודה ורשלנות רפואית, וייצג בהצלחה למעלה מ-30,000 לקוחות בגישה לוחמנית וחסרת פשרות מול הבירוקרטיה.
*המידע במאמר זה הינו כללי בלבד ואינו מהווה תחליף לייעוץ משפטי מקצועי