
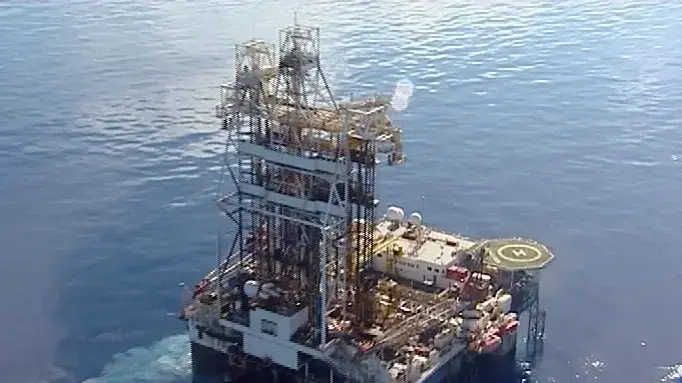
מה הסיכוי שלוויתן, תגלית הגז הטבעי הגדולה בעולם בעשור האחרון אכן תפותח ותתחיל למכור גז? להפתעת המשקיעים, לדעתם של כלכלני סיטי, בסקירה שהוציאו הבוקר, מדובר בסיכוי של 50% בלבד. בשל כך, חתכו הבוקר בסיטי את המלצותיהם ומחירי היעד לשותפות במבנה הימי, בראשן לרציו המחזיקה 15% מהמבנה, שמחיר היעד שלה הורד ב-62% - אך הינו עדיין באפסייד של 18% על מחיר השוק שלה.
מאז ההכרזה כי קיימת תגלית גז טבעי במבנה לוויתן הנמצא בים העמוק מול חופי חדרה בדצמבר האחרון, הבינו המשקיעים כי הגז מהמבנה יצטרך לצאת לייצוא, מכיון שתגלית תמר שנמצאה שנתיים קודם, אמורה לספק את צרכי ישראל ל-20-30 השנים הקרובות. הקמת תשתית לייצוא גז הינה מורכבת מאוד ולה חלופות רבות, אך עד כה יצאו גם בסיטי מנקודת מבט כי מאגר כה גדול יפותח.
מדוע בוצעה עכשיו עליית הסיכון? בסיטי מסבירים כי הפרויקט הינו בשלבי הדיונים המקדימים עם השותפים והלקוחות הפוטנציאלים לגבי הקמת מתקן להנזלת הגז (LNG) וייצואו. הגעה לאבני דרך נוספות במהלך 12 החודשים עשויה להגביר את אמינות הפרויקט, לדעת סיטי.
לגבי השותפות מקבוצת דלק - אבנר ודלק קידוחים - (22.5% מלוויתן, 15.6% מתמר לכל אחת) בסיטי הורידו את מחיר היעד בכ-30%, והמחירים עתה גבוהים ב-50%-60% ממחירי השוק. בסיטי הסבירו אפסייד אפשרי נוסף ליחידות השתתפות אלו באם יימצא גז טבעי במבנה בלוק 12 בקפריסין, בו לכל אחת מהשותפויות אופציה להחזיק 15%, בכפוף לאישורים רגולטורים.
המרוויחה הגדולה במקרה של סיטי היא ישראמקו, השותפה במבנה "תמר" (28.7%) שמאז תגלית לוויתן נחבטה מעט יות משותפתיה למגזר, המחזיקות גם בלוויתן האטרקטיבי. בסיטי מעלים לישאמקו את מחיר היעד ל-0.26 שקלים, גבוה ב-24% ממחירה בשוק.